
تا پایان سال ۱۴۰۳، سوپراپلیکیشنهای مالی ایران به حدود ۴۵ تا ۵۰ میلیون نفر کاربر ثبتنامی و دسترسی به بیش از ۸۰ درصد جامعه هدف رسیدهاند؛ مقیاسی که این صنعت را از نظر تعداد کاربران وارد دوره بلوغ کرده است. با این حال، درآمدزایی هنوز در انتهای دوره جنینی قرار دارد. این دوگانگی یک پرسش اساسی ایجاد میکند: وقتی رشد کاربری به مرز بلوغ رسیده، موتور بعدی رشد سوپراپلیکیشنهای مالی از کجا خواهد آمد؟
دانلود گزارش سوپراپلیکیشن مالی
پرداخت؛ نقطه آغاز شکلگیری سوپراپلیکیشنهای مالی در ایران
سوپراپلیکیشن مالی در ایران، اپلیکیشنی است که هسته اصلی کسبوکار آن بر خدمات مالی مانند پرداخت، خدمات بانکی، وام و اعتبار، سرمایهگذاری و بیمه قرار دارد و در کنار آن، خدمات غیرمالی را نیز در یک تجربه یکپارچه ارائه میکند. بسیاری از این بازیگران فعالیت خود را نه با چنین گسترهای از خدمات، بلکه بهعنوان اپلیکیشنهای پرداخت آغاز کردند؛ بستری برای خدماتی مانند خرید شارژ و بسته اینترنت، پرداخت قبض، کارتبهکارت، دریافت موجودی حساب و کیف پول دیجیتال.
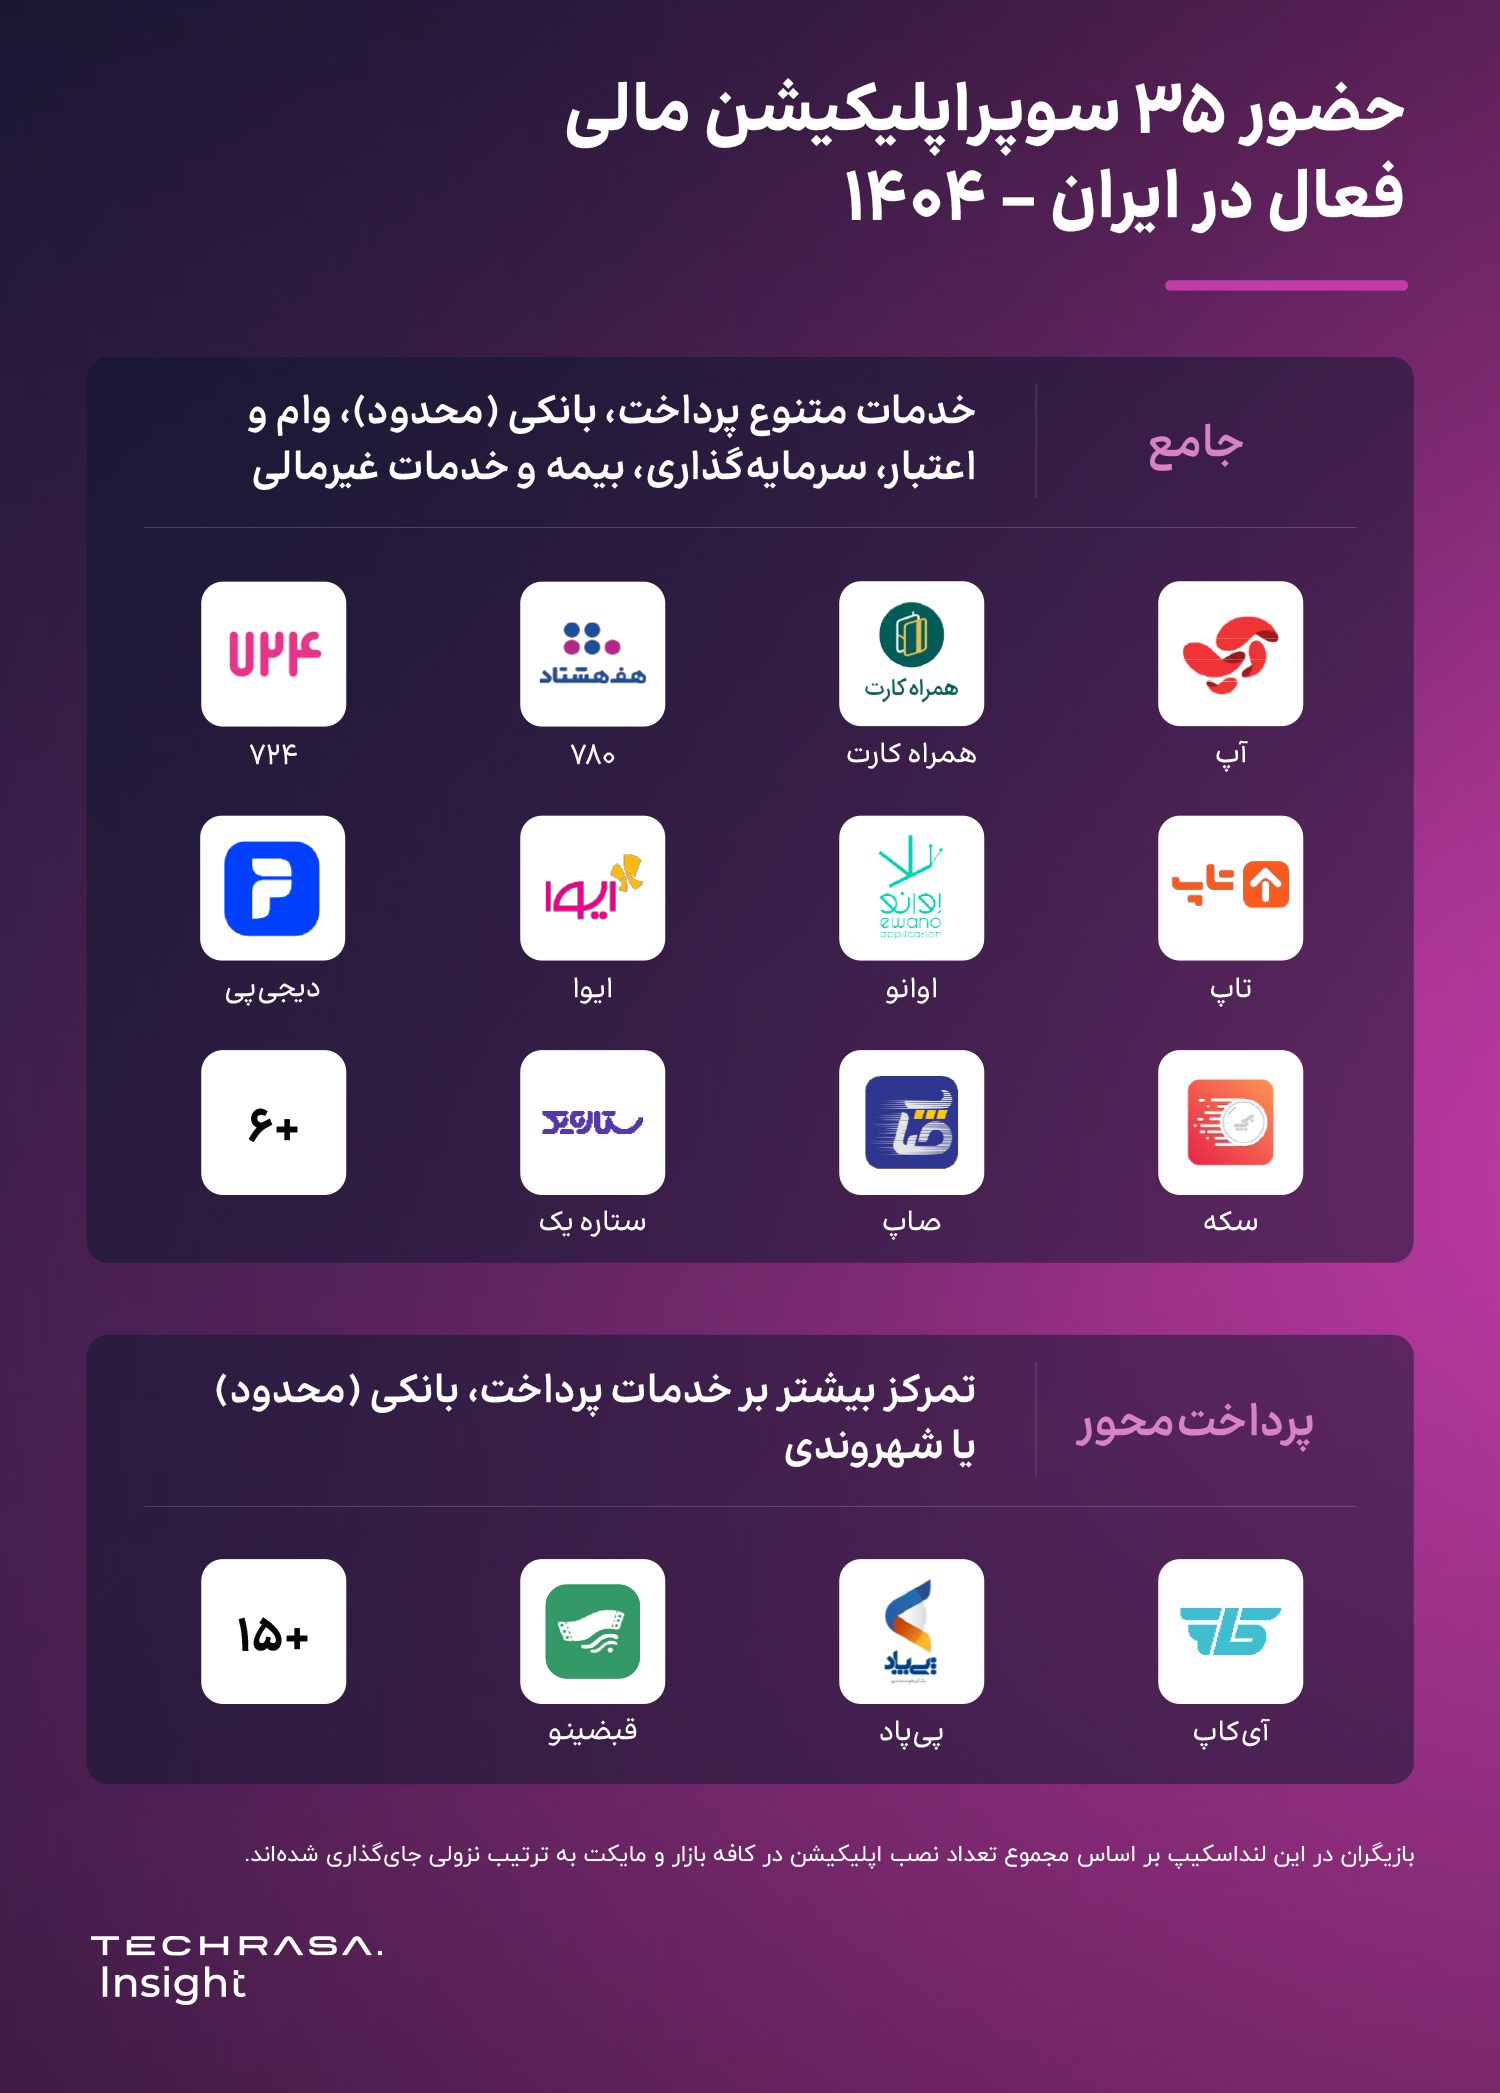
اغلب بازیگران این صنعت فعالیت خود را بهعنوان اپلیکیشنهای پرداخت آغاز کردهاند. ریشه شکلگیری آن نیز به توسعه پرداخت موبایلی مبتنی بر USSD و سپس مهاجرت به اپلیکیشنهای پرداخت بازمیگردد. با گسترش استفاده از این اپلیکیشنها، دامنه خدمات بهتدریج از پرداخت فراتر رفت و خدمات بانکی، بیمه، اپراتوری و گردشگری را نیز دربر گرفت. در نتیجه، تنوع خدمات نقطه آغاز سوپراپلیکیشنهای مالی نبود؛ بلکه بر بستری شکل گرفت که خدمات پرداخت، از طریق تعامل پرتکرار با کاربران، ایجاد کرده بود. همین بستر در ادامه زمینه رشد مقیاس کاربری و تراکنشی این صنعت را فراهم کرد.
سعید ذوالقدریها، مدیرعامل سوپراپلیکیشن آپ
مدل کسبوکار سوپراپلیکیشنهای مالی بر تجمیع پرداختهای خرد با حجم بالا و افزایش تنوع خدمات بهمنظور دستیابی به مزیت مقیاس بنا شده است.

۳۰۰۰ هزار میلیارد تومان تراکنش؛ مقیاس بازار سوپراپلیکیشنهای مالی در ایران
تعداد کاربران ثبتنامی یکتا در سوپراپلیکیشنهای مالی به حدود ۴۵ تا ۵۰ میلیون نفر رسیده است. در سال ۱۴۰۳، کاربران این پلتفرمها ۴ تا ۴/۵ میلیارد تراکنش به ارزش حدود ۳۰۰۰ هزار میلیارد تومان انجام دادهاند؛ اعدادی که نشان میدهد سوپراپلیکیشنهای مالی از مرحله شکلگیری بازار عبور کرده و به مقیاس قابلتوجهی در تعاملات مالی کاربران رسیدهاند.
هومن امینی، بنیانگذار و عضو هیئتمدیره دیجیپی
بیش از ۹۰٪ تراکنشها از طریق کارتخوانهای فروشگاهی انجام میشود. سوپراپلیکیشنهای مالی با ارائه خدمات پرداخت حضوری و ترکیب آن با وام و اعتبار میتوانند زمینهساز پرداخت اعتباری فراگیر در ایران شده و رفتار خرید آفلاین را متحول کند.
بخش مهمی از مقیاس تراکنشی این صنعت همچنان بر خدمات پرداخت و بهویژه کارتبهکارت استوار است. در سال ۱۴۰۳، حدود ۲/۵ تا ۲/۸ میلیارد تراکنش کارتبهکارت در بستر سوپراپلیکیشنهای مالی انجام شده و سهم آنها از تعداد کل تراکنشهای کارتبهکارت کشور حدود ۳۰٪ تا ۴۰٪ برآورد شده است. کارتبهکارت در نتیجه همچنان یکی از نقاط اصلی تعامل پرتکرار کاربران با این پلتفرمهاست.

اما رسیدن به این مقیاس، یک پرسش تازه ایجاد میکند: رشد صنعت تا چه اندازه میتواند همچنان بر افزایش تعداد کاربران متکی باشد؟
۴۵ تا ۵۰ میلیون کاربر؛ نقطه چرخش از رشد کاربری به درآمدزایی
سوپراپلیکیشنهای مالی با دسترسی به بیش از ۸۰٪ جامعه هدف و رسیدن به ۴۵ تا ۵۰ میلیون کاربر ثبتنامی تا پایان سال ۱۴۰۳، از منظر تعداد کاربران وارد دوره بلوغ شدهاند. در چنین بازاری، ظرفیت رشد چشمگیر از مسیر افزایش تعداد کاربران محدودتر شده است. با این حال، جایگاه صنعت از منظر درآمدزایی متفاوت است و در سال ۱۴۰۳ در انتهای دوره جنینی قرار دارد.
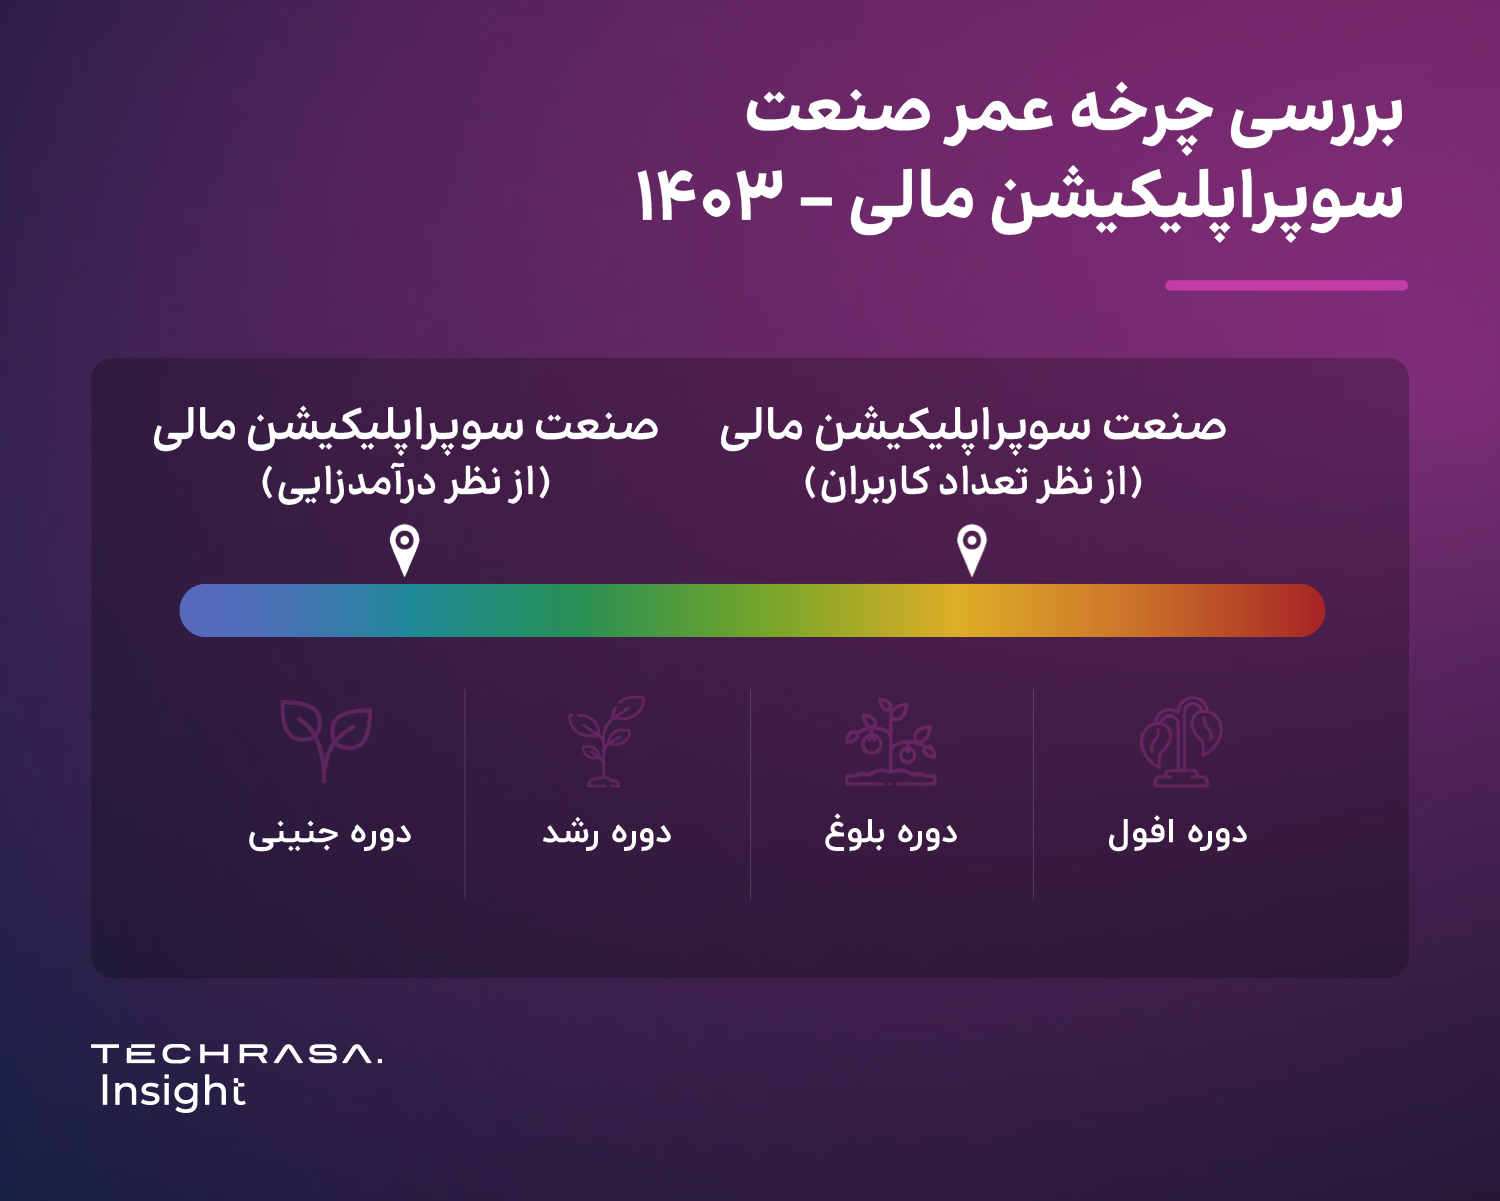
این دوگانگی، نقطه چرخش مهمی در مسیر رشد صنعت ایجاد میکند: بلوغ کاربری لزوماً به معنای بلوغ درآمدی نیست. سوپراپلیکیشنهای مالی بخش بزرگی از مسیر دسترسی به جامعه هدف را طی کردهاند، اما همچنان ظرفیت توسعه جریانهای درآمدی از طریق ورود به بازارهای جدید را دارند. بنابراین، موتور رشد بعدی صنعت کمتر به افزایش تعداد کاربران و بیشتر به افزایش ارزش اقتصادی رابطه با کاربران موجود وابسته خواهد بود.
محمد رشیدی، مدیرعامل همراه کارت
با توجه به حضور فعال کسبوکارهای خرد در میان کاربران سوپراپلیکیشنهای مالی که عمدتاً دریافتکننده وجوه هستند، توسعه خدمات بانکی و حسابداری متناسب با نیاز این گروه، سوپراپلیکیشنهای مالی را به سمت نئوبانک B2B2C سوق میدهد؛ مدلی که اکوسیستم پذیرندگان را به کانال جذب غیرمستقیم کاربران تبدیل میکند.
در نتیجه، پرسش اصلی از «چطور کاربران بیشتری جذب کنیم؟» به «چطور رابطه مالی عمیقتر و جریان درآمدی پایدارتری از کاربران موجود ایجاد کنیم؟» تغییر میکند؛ پرسشی که ابتدا باید موانع درآمدزایی در مدل فعلی صنعت را روشن کند.
چرا مقیاس تراکنشی به بلوغ درآمدی منجر نشده است؟
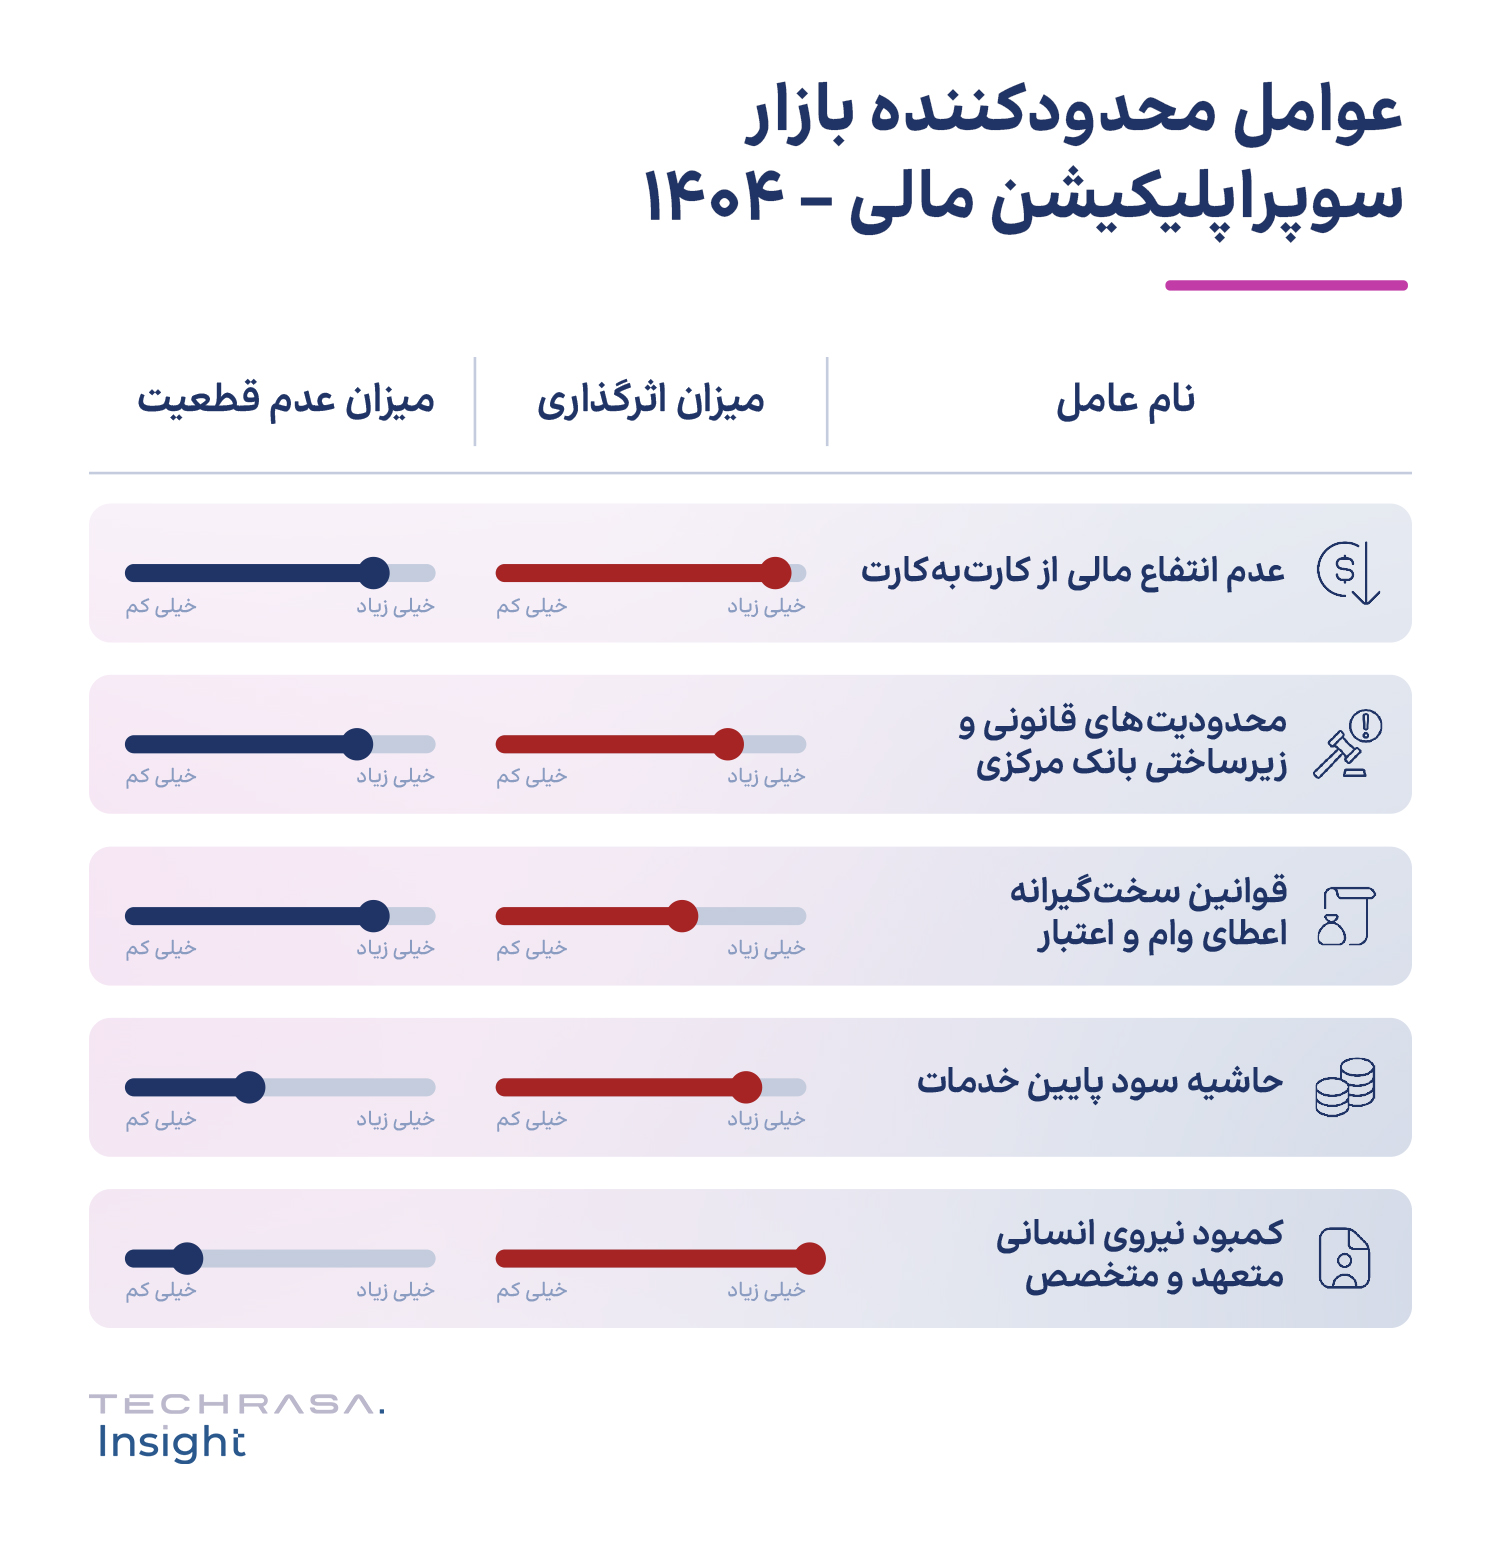
مقیاس بالای کاربری و تراکنشی سوپراپلیکیشنهای مالی الزاماً به همان نسبت به درآمدزایی منجر نشده است. بخشی از خدمات پایهای که نقش مهمی در استفاده مداوم کاربران از این پلتفرمها داشتهاند، با محدودیت درآمدزایی مواجه بودهاند. کارتبهکارت نمونه شاخص این وضعیت است؛ خدمتی پرتکرار و مؤثر در چسبندگی کاربران که تا پایان سال ۱۴۰۳ برای سوپراپلیکیشنهای مالی درآمدزا نبود و در عین حال، هزینه ارائه آن بر عهده بازیگران قرار داشت.
این مسئله به کارتبهکارت محدود نمیشود. قیمتگذاری دستوری در برخی خدمات شهروندی و پرداخت، حاشیه سود پایین خدمات اپراتوری و تجارت الکترونیکی و محدودیت دریافت کارمزد در برخی خدمات، ظرفیت درآمدزایی مدل فعلی را محدود کردهاند. محدودیتهای قانونی و زیرساختی در ارائه برخی خدمات بانکی و اعتباری نیز دامنه توسعه مدل کسبوکار را تحت تأثیر قرار دادهاند.
پویا شیخحسنی، تحلیلگر ارشد سرویسهای اعتباری همراه کسبوکارهای هوشمند
در ساختار کنونی بازار که دریافت کارمزد از کاربران کیف پول کارآمد نیست، خلق ارزش عمدتاً از مسیر سود مانده سپرده و مشوقهایی مانند کشبک محقق میشود. در مقابل، مدلهای تسهیلات حلقه بسته و BNPL بدون منابع بانکی پایدار مقیاسپذیر نیستند و مدیریت ریسک نکول و کارمزد از کاربر نهایی ضروری است.
تصویب پرداخت کارمزد کارتبهکارت در اردیبهشت ۱۴۰۴ بخشی از این معادله را تغییر داد و مسیر درآمدزایی از یکی از خدمات اصلی را باز کرد. با این حال، بلوغ درآمدی صنعت به توسعه جریانهای درآمدی فراتر از خدمات پرداخت پایه وابسته است.
از اعتبار و مدیریت ثروت تا بانکداری خرد؛ مسیر بعدی توسعه سوپراپلیکیشنهای مالی
مسیر رشد بعدی سوپراپلیکیشنهای مالی را میتوان در سه مرحله دید. در کوتاهمدت، جهت حرکت بیش از هر چیز به افزایش ارزش اقتصادی پایگاه کاربری موجود مربوط است. بهجای اتکا به جذب گسترده کاربران جدید، توسعه خدمات مالی میتواند تعداد و عمق تعاملات مالی هر کاربر را افزایش دهد. اعتبار در این میان ظرفیت ویژهای دارد؛ زیرا کاربرد آن میتواند از خرید کالا فراتر رود و به پرداختهایی مانند بیمه، سرمایهگذاری و قبض نیز گسترش پیدا کند.
محمدحسن فرازمند، معاون بازاریابی سابق دیجیپی
اعتبار آینده پرداخت است؛ با بهبود سیستمهای اعتبارسنجی و محوشدن مرز بین وام و اعتبار برای مصرفکنندگان نهایی، پرداختهای روزمره از حالت نقدی به اعتباری تبدیل شده و تحول بنیادینی در فناوریهای پرداخت رقم خواهد خورد.
در میانمدت، این حرکت از توسعه محصولات منفرد فراتر میرود و به گسترش نقاط تماس مالی و زیرساختهای موردنیاز برای ارائه خدمات متنوعتر میرسد. در چنین مسیری، سوپراپلیکیشن مالی تنها محل انجام چند خدمت مالی نیست، بلکه دامنه حضور خود را در تعاملات روزمره کاربران و کسبوکارها توسعه میدهد.
حمید محمدی، همبنیانگذار گروه تجارت الکترونیکی دیجیکالا
یکی از ترندهای کلیدی سوپراپلیکیشنهای مالی حرکت بهسوی پروفایلهای اعتباری چندلایه است: ترکیب احراز هویت پایه (KYC) با دادههای رفتاری داخل اپلیکیشن و دادههای مکمل خارجی برای توسعه مدل اعتبارسنجی جامع. رویکردی که شمول اعتباری کاربران فاقد داده بانکی را فعال میکند.
در افق بلندمدت، مسئله حتی از توسعه خدمات نیز فراتر میرود و به تغییر جایگاه خود سوپراپلیکیشن در صنعت مالی میرسد. ورود به بانکداری خرد و حرکت به سمت نئوبانک، در کنار شکلگیری پروفایلهای اعتباری مبتنی بر هویت دیجیتال و دادههای رفتاری، میتواند رابطه این بازیگران با کاربران را از ارائه خدمات پراکنده به یک رابطه مالی عمیقتر تبدیل کند.
سعید داوری، معاونت راهبرد همراه کسبوکارهای هوشمند
در میانمدت انتظار میرود سوپراپلیکیشنهای مالی با ارائه خدمات لندتک و همکاری استراتژیک با بانکها برای تأمین زیرساخت بانکداری، صنعت بانکداری خرد را در قامت یک نئوبانک متحول کنند.
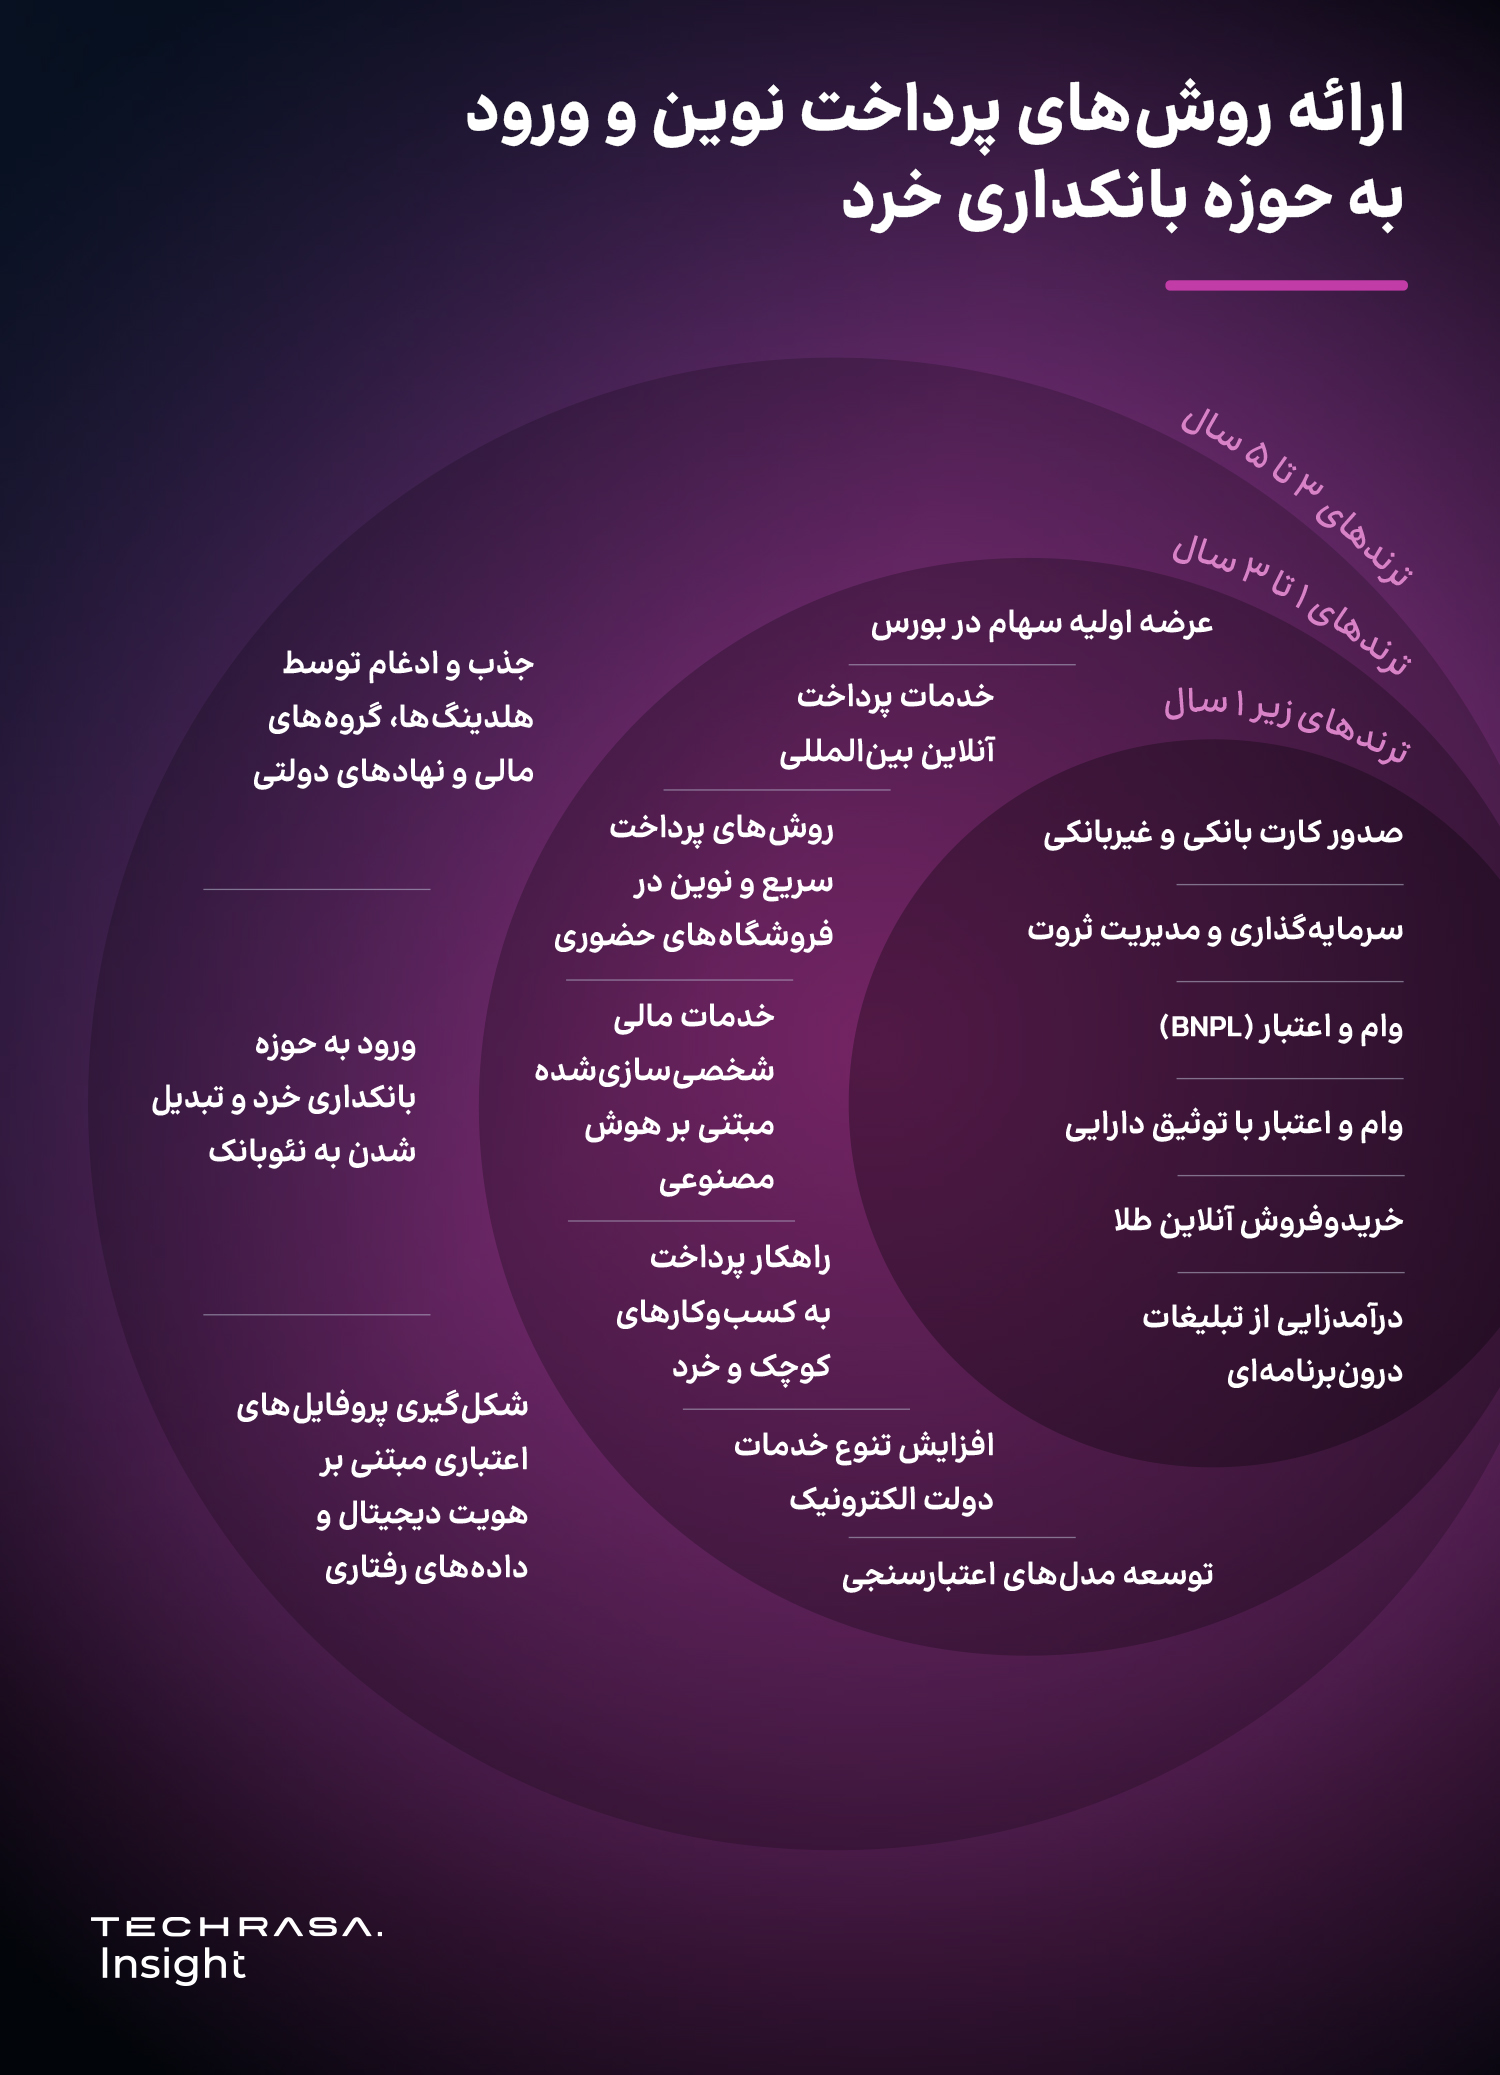
در نتیجه، رشد بعدی صنعت یک مسیر چندمرحلهای است: افزایش ارزش کاربران موجود، گسترش نقاط تماس مالی و در نهایت تغییر جایگاه سوپراپلیکیشن در زنجیره خدمات مالی. اینکه این مسیر تا چه اندازه محقق شود، به متغیرهایی فراتر از تصمیمات محصولی بازیگران نیز وابسته است.
نظام کارمزدی و تنظیمگری؛ دو متغیر تعیینکننده آینده صنعت
حرکت سوپراپلیکیشنهای مالی به سمت خدمات مالی عمیقتر، صرفاً به تصمیمات محصولی و تجاری بازیگران وابسته نیست. دو متغیر بیرونی میتوانند مسیر این تحول را تا سال ۱۴۰۸ بهطور جدی تغییر دهند: ساختار نظام کارمزدی و رویکرد تنظیمگر در توسعه خدمات مالی. اصلاح نظام کارمزدی میتواند امکان درآمدزایی از خدمات بانکی، پرداخت، اعتبار، سرمایهگذاری، بیمه و خدمات شهروندی را فراهم کند؛ در مقابل، تداوم ساختار فعلی میتواند محدودیتهای درآمدی موجود را حفظ کند.
در سوی دیگر، گسترش دامنه مجاز خدمات مالی میتواند فضای بیشتری برای توسعه خدمات بانکی، سرمایهگذاری، پرداخت حضوری و اعتبار ایجاد کند؛ در حالی که ادامه محدودیتهای پولی و بانکی، دامنه این توسعه را محدود خواهد کرد. ترکیب این دو متغیر، چهار مسیر متفاوت را برای صنعت تا سال ۱۴۰۸ شکل میدهد؛ از «جهش توسعه» تا «زوال تدریجی». بنابراین، گذار از بلوغ کاربری به رشد درآمدی نه فقط به توان اجرایی بازیگران، بلکه به چارچوب اقتصادی و تنظیمگری صنعت نیز وابسته است.

از مقیاس به ارزش؛ آزمون بعدی سوپراپلیکیشنهای مالی
سوپراپلیکیشنهای مالی بخش بزرگی از مسیر ایجاد مقیاس کاربری و تراکنشی را پشت سر گذاشتهاند؛ اما همین مقیاس بهتنهایی تضمینکننده بلوغ اقتصادی صنعت نیست. مرحله بعدی رشد به توان بازیگران در تعمیق رابطه مالی با کاربران موجود و توسعه جریانهای درآمدی جدید وابسته است؛ مسیری که از اعتبار و مدیریت ثروت آغاز میشود و میتواند تا بانکداری خرد و تغییر جایگاه سوپراپلیکیشنها در زنجیره خدمات مالی ادامه پیدا کند.
با این حال، این گذار فقط یک مسئله محصول یا مدل کسبوکار نیست. ساختار نظام کارمزدی و رویکرد تنظیمگر در توسعه خدمات مالی میتوانند تعیین کنند که مقیاس فعلی صنعت به بستری برای رشد درآمدی تبدیل شود یا ظرفیت توسعه آن محدود بماند. از این منظر، مسئله اصلی آینده سوپراپلیکیشنهای مالی دیگر «جذب کاربر بیشتر» نیست؛ بلکه خلق ارزش اقتصادی بیشتر از پایگاه کاربری موجود است.
قدردانی از حامیان و همراهان گزارش
از «آپ»، «اوانو» و «دیجیپی»، حامیان و همراهان تخصصی صنعت سوپراپلیکیشن مالی، سپاسگزاریم که با حمایت خود امکان انجام این تحقیق را فراهم کردند.
از «داتین»، «دیجیپی» و «میلی» ممنونیم که بهعنوان حامی و همراه سلسله گزارشهای فینتک ایران ۱۴۰۴ در کنار ما بودند.
درباره تکراسا اینسایت
تکراسا اینسایت بهعنوان یک کسبوکار اجتماعی، با هدف رفع کمبود داده و اینسایت قابل دسترس در اقتصاد دیجیتال ایران، گزارشهای جامعی را منتشر میکند. «سلسله گزارشهای فینتک ایران ۱۴۰۴» که توسط تکراسا اینسایت در دیماه ۱۴۰۴ رونمایی شد، تلاش دارد تا تصویری جامع از وضعیت تکنولوژیهای مالی در ایران ارائه دهد. میتوانید تکراسا اینسایت را از طریق شبکههای اجتماعی زیر دنبال کنید:
