
در سالهای اخیر، بازیگران جدیدی با تجربه کاملاً دیجیتال و هویت مستقل وارد بانکداری ایران شدهاند؛ اما همه آنها نئوبانک یا بانک دیجیتال نیستند. یکی از این مدلها «بتابانک» است؛ شرکت فناوریمحوری که زیرمجموعه یک بانک کلاسیک و تحت مجوز آن فعالیت میکند. شناخت این مدل و تفاوت آن با موبایلبانک، بانک دیجیتال و نئوبانک، نقطه شروع فهم بازاری است که تا پایان ۱۴۰۳، حدود ۲۰ تا ۲۲ میلیون کاربر یکتا جذب کرده است.
دانلود گزارش بتابانک و نئوبانک
بتابانک چیست؟ مرز میان موبایلبانک، بانک دیجیتال و نئوبانک
نئوبانک، شرکتی فناوریمحور است که خدمات بانکی و مالی را عمدتاً در بستر دیجیتال و بدون شعبه فیزیکی ارائه میدهد. در ایران اما این مدل در قالب متفاوتی بازتعریف شده است. بر اساس ابلاغ دستورالعمل نحوه فعالیت نئوبانکها از سوی بانک مرکزی در آذر ۱۴۰۲، فعالیت مستقل نئوبانکها ممنوع و فعالیت آنها منوط به شعب دیجیتال بانکهای کلاسیک و دریافت مجوز خاص از بانک مرکزی شد. در این مقاله، نئوبانکهای زیرمجموعه بانکهای کلاسیک را برای تفکیک از سایر مدلها «بتابانک» مینامیم.

بتابانک تحت مجوز بانک مادر فعالیت میکند، اما چهار ویژگی آن را از کانالهای معمول بانک متمایز میکند:
- تجربه کاربری متمایز: ادغام خدمات متنوع در یک پلتفرم با رابط و تجربه کاربری نوآور و کاربرپسند
- هویت مستقل: فعالیت با نام، برند و اغلب ساختار سازمانی مجزا از بانک مادر
- سایت و اپلیکیشن اختصاصی: ارائه خدمات در اپلیکیشن و سایت مستقل از بانک مادر
- عدم ادغام با موبایلبانک: عدمادغام موبایلبانک و بتابانک بانک مادر در یک اپلیکیشن واحد
محمد نژادصداقت، مدیرعامل داتین
با توجه به الزام فعالیت بتابانکها ذیل بانکهای دارای مجوز، تمامی عوامل مؤثر بر بانکهای کلاسیک نیز بر بتابانکها اثر میگذارد. عواملی مانند نرخهای دستوری، محدودیت در مدیریت دارایی و نبود ابزارهای نظارتی کارآمد در نظام پولی و بانکی، همانطور که بر بانکها اثرگذار بودهاند، بتابانکها هم تحتتأثیر قرار خواهند داد.
بنابراین، بتابانک با موبایلبانک یکی نیست؛ با بانک دیجیتال نیز تفاوت دارد، زیرا خود یک بانک مستقل نیست؛ و برخلاف نئوبانک مستقل، زیرمجموعه یک بانک کلاسیک و تحت مجوز آن فعالیت میکند. جدول مقایسه چهار مدل بانکداری، این تفاوتها را از منظر شعب، مجوز، مالکیت، گستره خدمات، مدل درآمدی و سطح نوآوری روشنتر میکند.
امیرحسین داودیان، معاون مدیرعامل در امور بانکداری شخصی بانک تجارت
بانکها مسیر دیجیتالسازی را در برخی موارد بهصورت محدود از طریق موبایلبانک و اینترنتبانک و در برخی موارد تا معماری بانک کاملاً دیجیتال طی کردهاند. بتابانکها با ساختاری مستقل از بانکها در تلاش هستند فرایندها و سفر مشتری را در چارچوب خطوط قرمز نظارتی بازطراحی کنند.
با مشخصشدن این مرزها، میتوان نقشه بازیگران این بازار را دقیقتر ترسیم کرد و دید هر یک در کدام دسته قرار میگیرند.
چه بازیگرانی در بازار بتابانک و نئوبانک ایران حضور دارند؟
در ۱۴۰۴، ۲۰ بازیگر در صنعت بتابانک و نئوبانک ایران شناسایی شدند، اما همه آنها ساختار یکسانی ندارند. بخشی از این بازار را بتابانکهای زیرمجموعه بانکهای کلاسیک تشکیل میدهند که تحت مجوز بانک مادر فعالیت میکنند. در کنار آنها، شرکتهای فناوریمحور تحت مجوز بانک شریک حضور دارند. نئوبانکهای متمرکز بر کودکان و نوجوانان و بازیگران متمرکز بر کسبوکار نیز بخشهای دیگری از این نقشه بازیگران را شکل دادهاند. بام، آبانک و هایبانک نیز بهدلیل ادغام موبایلبانک و خدمات بتابانکی در یک اپلیکیشن یکپارچه، در این طبقهبندی بهعنوان بتابانک در نظر گرفته نمیشوند.
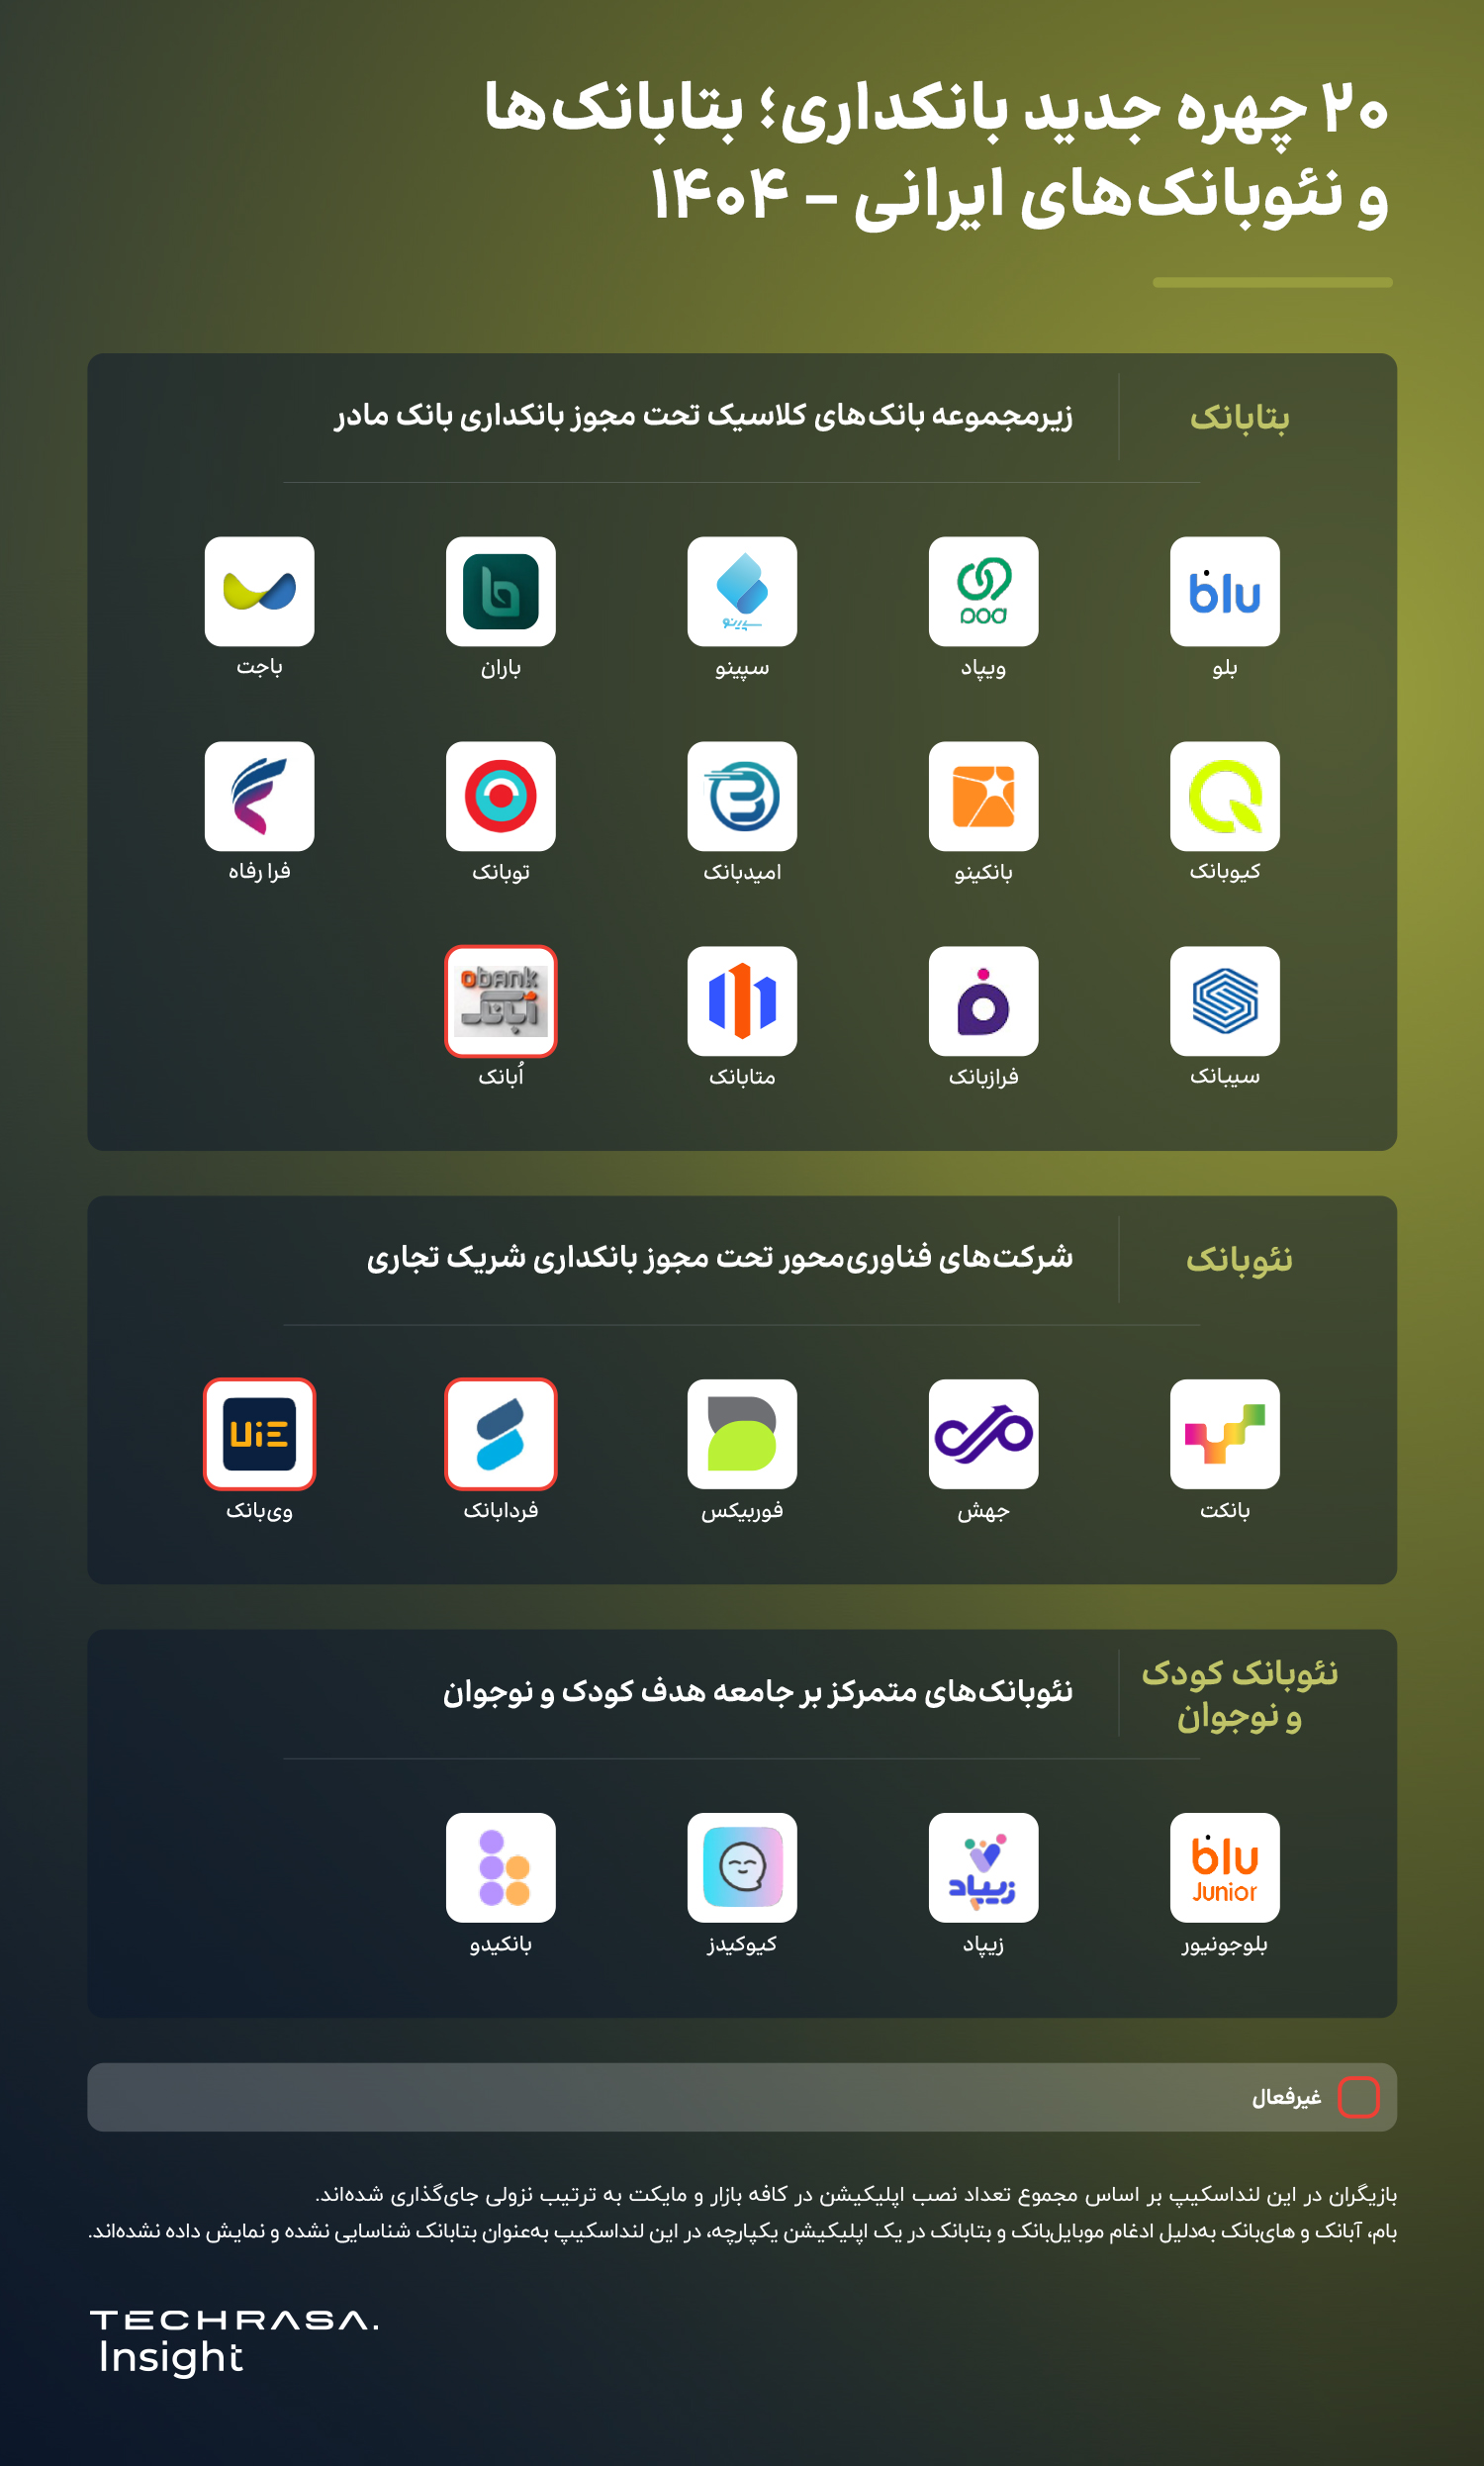
تفاوت میان این بازیگران فقط به جامعه هدف یا نوع خدمات محدود نیست؛ نحوه دسترسی آنها به مجوز فعالیت نیز متفاوت است. در مدلهای مختلف نئوبانکی، دسترسی به خدمات بانکی میتواند از مسیر مجوز مستقیم بانکداری، مجوز بانک شریک یا مجوزهای غیربانکی مانند مؤسسه مالی
غیربانکی (NBFI)، پرداختبانک (Payment Bank) و مؤسسه پول الکترونیکی (EMI) انجام شود؛ برخی بازیگران نیز از ترکیبی از این مجوزها استفاده میکنند. در ایران، نئوبانک مستقل با مجوز بانکداری اختصاصی شکل نگرفته و فعالیت بازیگران به ساختار بانک مادر یا بانک شریک متکی است.

شناخت این ترکیب بازیگران، مقدمهای برای فهم مسیر تحول بانکداری ایران از الکترونیکیکردن خدمات تا ایجاد ساختارهای دیجیتال جدید است.
بتابانک؛ از الکترونیکیسازی خدمات تا بازطراحی تجربه بانکی
مسیر تحول بانکها از الکترونیکیسازی خدمات و راهاندازی اینترنتبانک و موبایلبانک آغاز شد و در ادامه به راهاندازی بانکهای دیجیتال و بتابانکها رسید. تفاوت اصلی این مراحل در ماهیت فرایندهاست: بانکداری الکترونیک خدمات کلاسیک را آنلاین میکند، اما بانکداری دیجیتال با بازطراحی فرایندها و سفر مشتری، مدل متفاوتی از ارائه خدمات میسازد. بتابانکها نیز یکی از مسیرهای بانکهای کلاسیک برای آزمایش و بازطراحی فرایندهای بانکی در ساختاری مستقلتر از بانک مادر بودهاند.
لیلا پاکروان، مدیر توسعه محصول ویپاد
تفاوت بانکداری الکترونیک و دیجیتال در ماهیت فرایندهاست؛ بانکداری الکترونیک خدمات کلاسیک بانکی را آنلاین میکند، اما بانکداری دیجیتال با بازطراحی فرایندها، اتوماسیون و دادهمحوری تجربهای مقیاسپذیر و مشتریمحور خلق میکند و مدل متفاوتی از ارائه خدمات بانکی ایجاد میکند.
گسترش اینترنت پرسرعت، فراگیری گوشیهای هوشمند، افزایش تقاضا برای خدمات غیرحضوری و تلاش برای کاهش هزینه عملیاتی شعب زمینه شکلگیری این مسیر را فراهم کرد و شیوع کرونا به رشد سریعتر آن شتاب داد. در ۱۳۹۸، آغاز فعالیت بانکینو و بلو نقطه عطف شکلگیری نخستین بتابانکها بود.
این تحول بهتدریج از مرحله شکلگیری عبور کرد؛ برای سنجش مقیاس امروز آن، باید به شاخصهای کلیدی صنعت نگاه کرد.
۲۰ تا ۲۲ میلیون کاربر؛ مقیاس بازار بتابانکها و نئوبانکها تا پایان ۱۴۰۳
بتابانکها و نئوبانکها تا پایان ۱۴۰۳، حدود ۲۰ تا ۲۲ میلیون کاربر یکتا جذب کرده و حدود ۳۰ تا ۳۵ میلیون حساب افتتاح کردهاند. در ۱۴۰۳، رسوب مانده حساب این بازیگران به ۱۰۰ تا ۱۱۰ هزار میلیارد تومان و حجم تسهیلات اعطایی به ۱۱۵ تا ۱۲۰ هزار میلیارد تومان رسیده است؛ رقمی معادل ۷٪ اارزش ریالی تسهیلات خرد بانکی در همان سال.
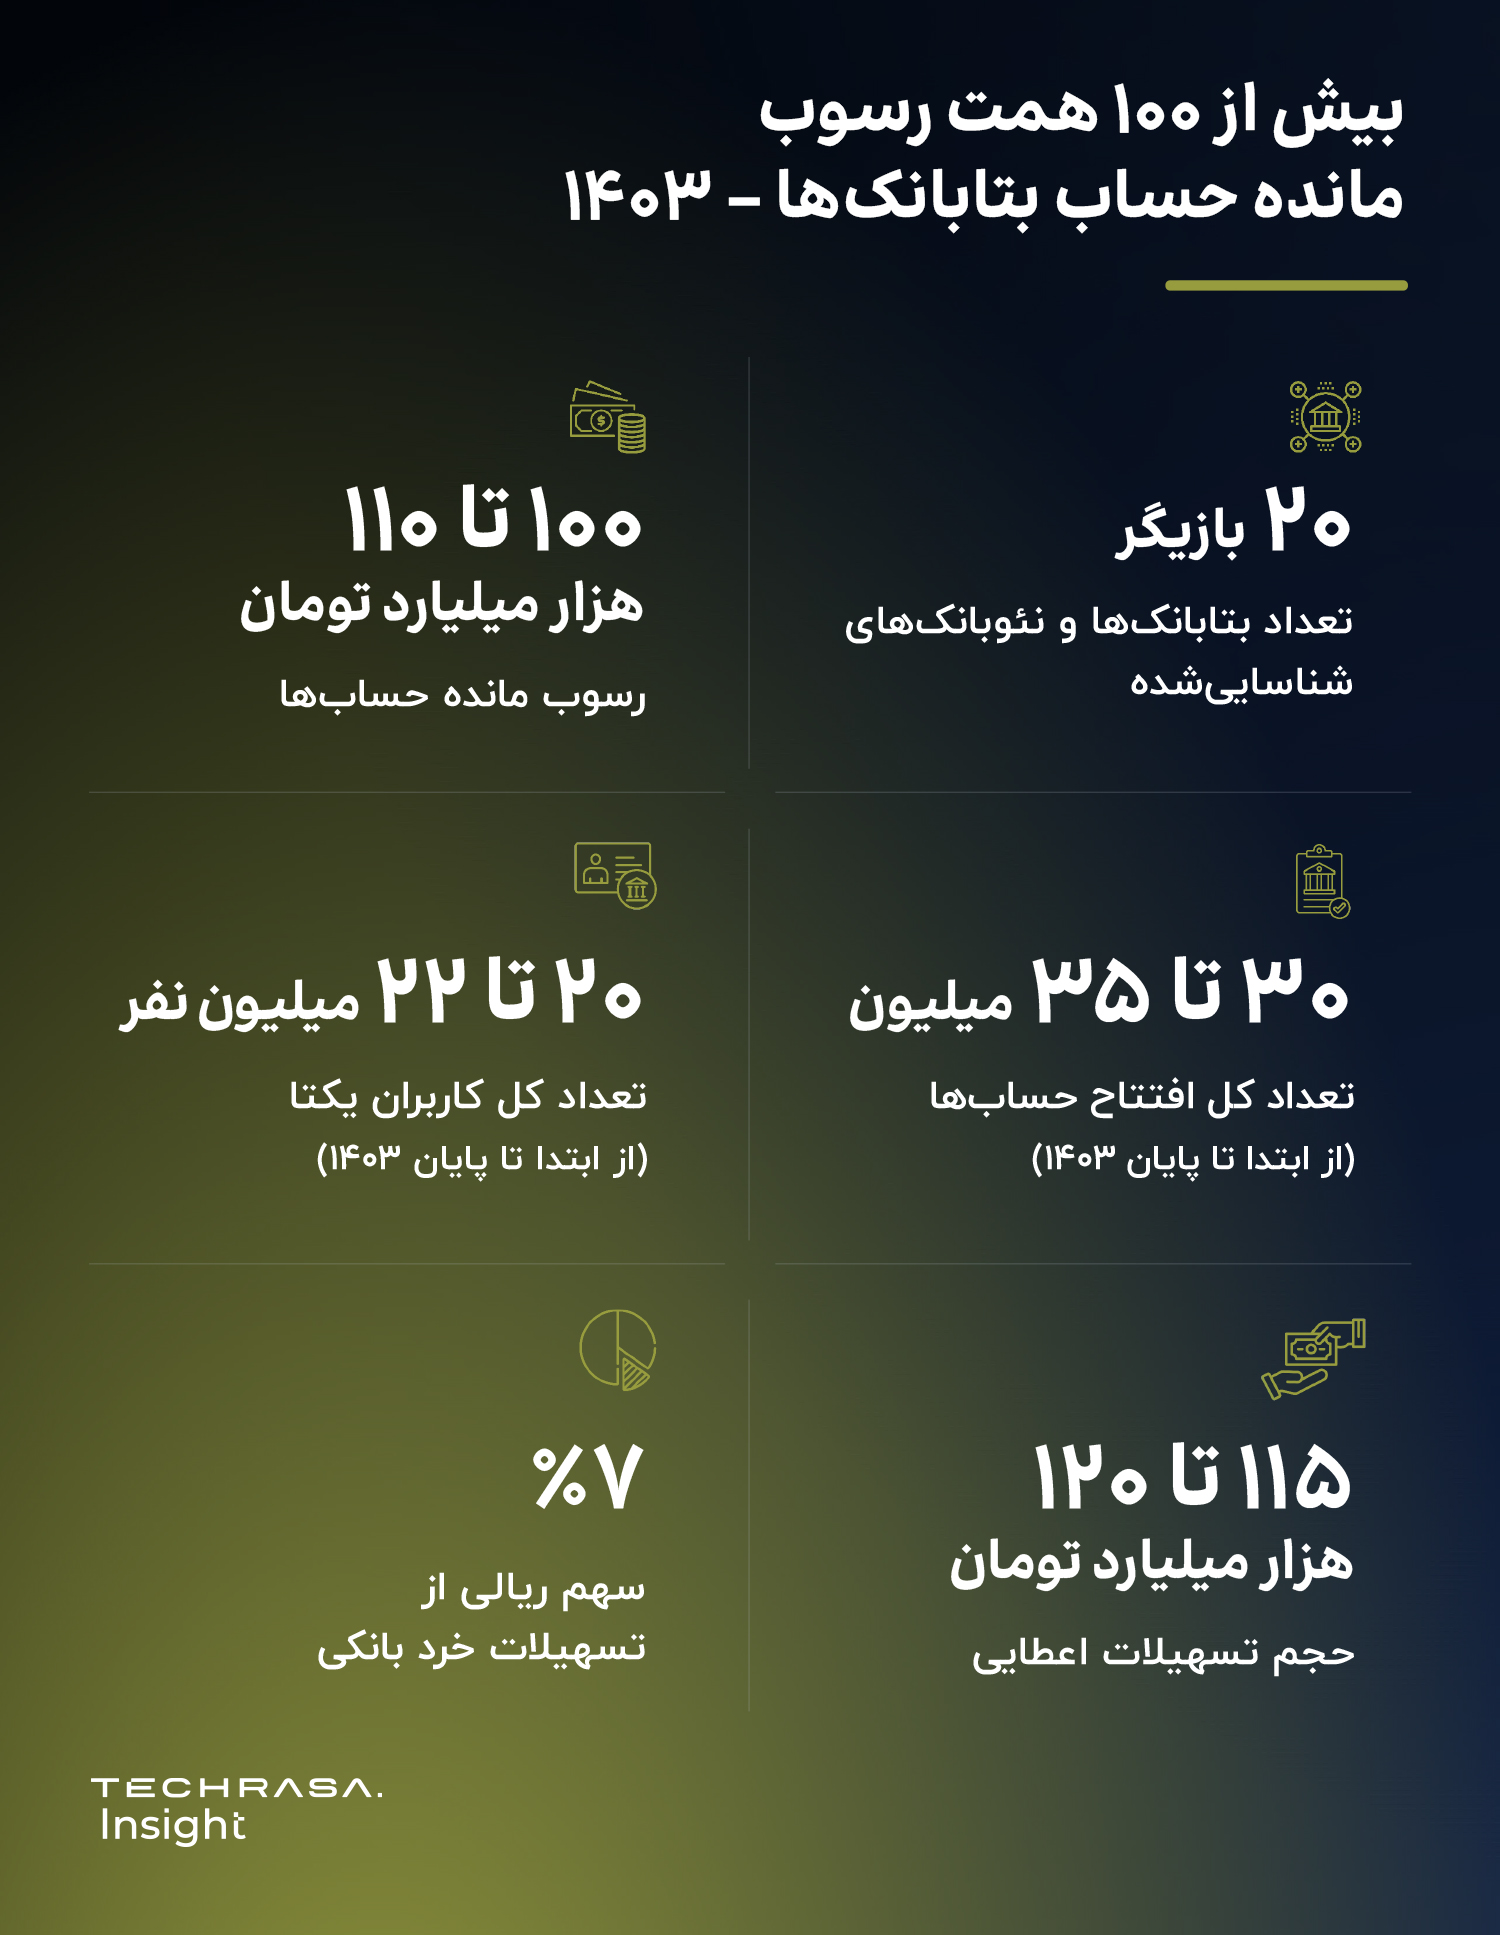
بااینحال، مقیاس بالای کاربر و حساب لزوماً به معنای عمق بالای استفاده مالی نیست. در ۱۴۰۳، میانگین رسوب مانده حساب کمتر از ۵ میلیون تومان بهازای هر کاربر بوده است. از سوی دیگر، در ۱۴۰۳، حجم تسهیلات اعطایی بتابانکها از رسوب مانده حساب آنها بیشتر بوده است. این تفاوت به این معنا نیست که همه تسهیلات از محل سپردههای جذبشده توسط خود بتابانک تأمین شدهاند؛ بخشی از منابع تسهیلاتی از بانک مادر تأمین میشود و بخشی نیز به تسهیلات تکلیفی یا اعتبار خرید کالا مربوط است. بنابراین، حجم وامدهی بهتنهایی نشان نمیدهد کاربران چه میزان منابع در بتابانک نگه میدارند.
محمد شیخسفلی، مدیر ارشد بازاریابی بلو
بانکهای کلاسیک با تمرکز بر مشتریان سازمانی و جذب سپرههای بلندمدت، بازیگران اصلی اعطای تسهیلات هستند. بهرهوری ساختار دیجیتال و تمرکز بتابانکها بر خدمات خرد آنها را به یکی از کانالهای اصلی اعطای تسهیلات خرد بانکها تبدیل کرده است.
این مقیاس، زمینه ورود به پرسش بعدی را فراهم میکند: رقابت برای جذب کاربران، صنعت را در چه مرحلهای از رشد قرار داده است؟
بازار پررقابت بتابانکها؛ رشد کاربر جلوتر از درآمدزایی
بازار بتابانکها و نئوبانکها با شدت رقابت بالا روبهرو است. بازیگران برای جذب کاربران، بهویژه از طریق پیشنهادهای تسهیلاتی و کمپینهای پرهزینه، رقابت را تشدید کردهاند. همزمان، قدرت چانهزنی مشتریان بالا است؛ زیرا شباهت خدمات، تعدد گزینهها و سادگی افتتاح حساب، جابهجایی میان بازیگران را آسان میکند. وابستگی بتابانکها به مجوز و منابع مالی نیز قدرت چانهزنی بانک مادر را در سطح بسیار بالایی نگه داشته و تهدید راهکارهای جایگزین نیز زیاد ارزیابی شده است.
محمد شیخ سفلی، مدیر ارشد بازاریابی بلو
شباهت خدمات و سادگی فرایند افتتاح حساب، باعث کاهش چسبندگی و جابهجایی سریع کاربران بین بتابانکها شده است. فضای رقابتی برای جذب کاربران از طریق ارائه پیشنهادهای جذاب تسهیلاتی، حفظ آنها را بیشازپیش دشوار کرده است.
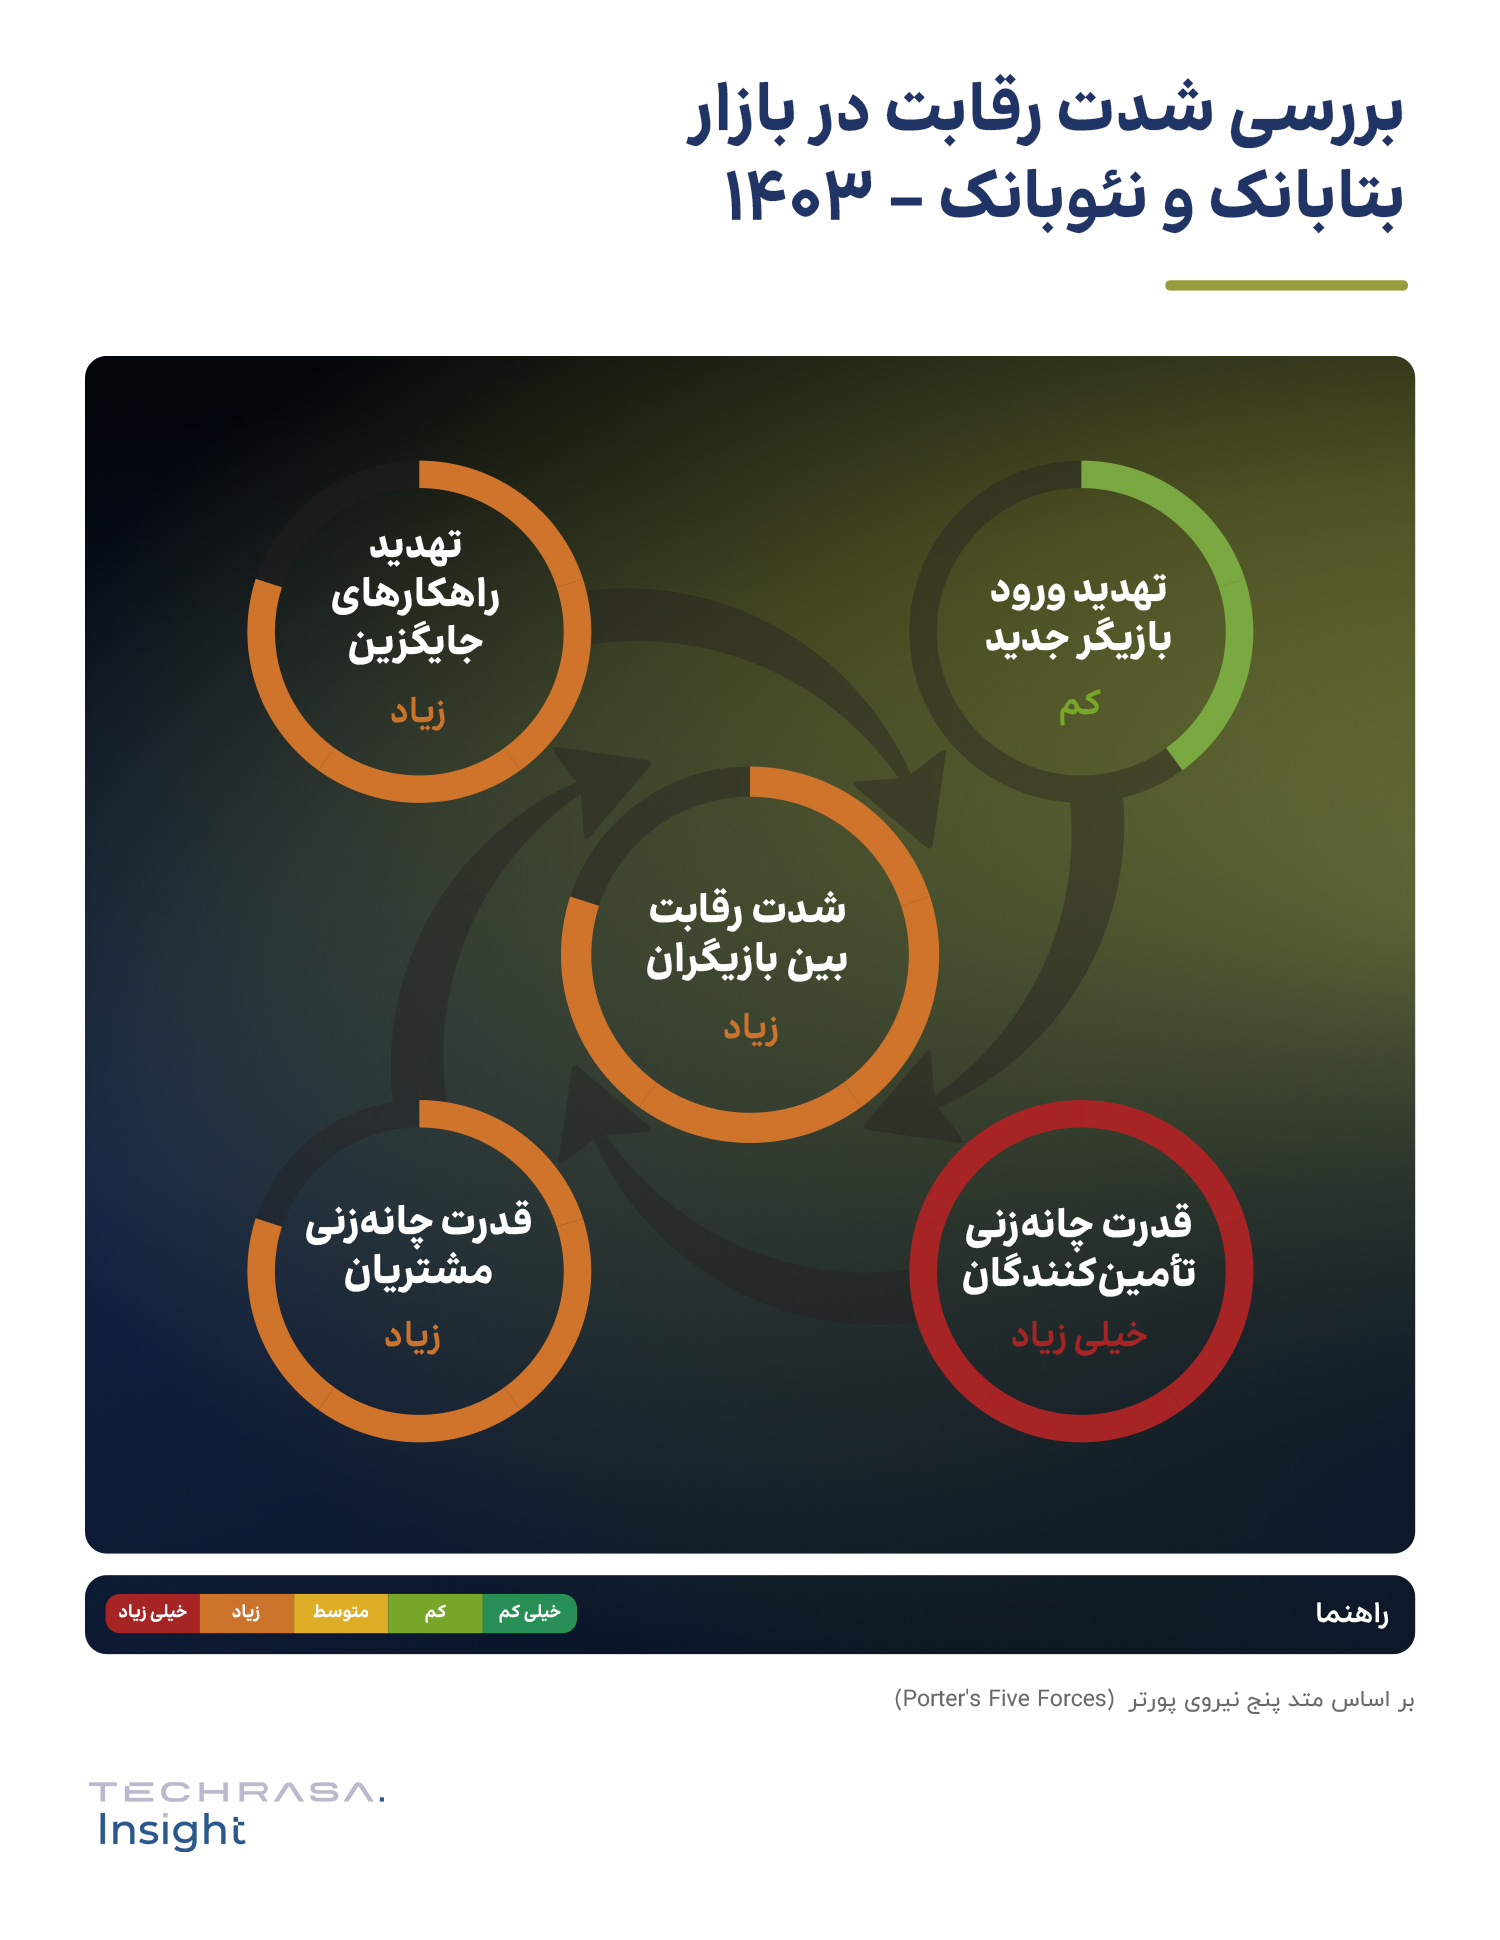
این شرایط به کاهش چسبندگی مشتری دامن میزند. از سوی دیگر، جامعه هدف با مزایا و کاربردهای خدمات دیجیتال آشنایی نسبتاً خوبی دارد، اما بخشی از کاربران همچنان به خدمات حضوری تمایل بیشتری دارند و به این شیوه اعتماد بیشتری نشان میدهند. در نتیجه، جذب کاربر لزوماً به استفاده مستمر و عمیق از خدمات تبدیل نمیشود.
جواد عزالدین، مدیر ارشد محصول سابق آبانک
جامعه هدف نئوبانکها با مزایا و کاربردهای این خدمات آشنایی خوبی دارد. با این حال، گروهی از کاربران بالقوه به خدمات حضوری تمایل بیشتری دارند، زیرا اعتماد و اطمینان آنها به این شیوه بیشتر است.
همین شکاف در چرخه عمر صنعت نیز دیده میشود. بتابانکها از نظر تعداد کاربران حقیقی به آستانه بلوغ نزدیک شدهاند، اما از نظر درآمدزایی همچنان در دوره جنینی قرار دارند. بنابراین، چالش بعدی صنعت بیش از افزایش صرف تعداد کاربران، تبدیل مقیاس فعلی کاربران به استفاده عمیقتر، چسبندگی بیشتر و درآمدزایی بالاتر است.
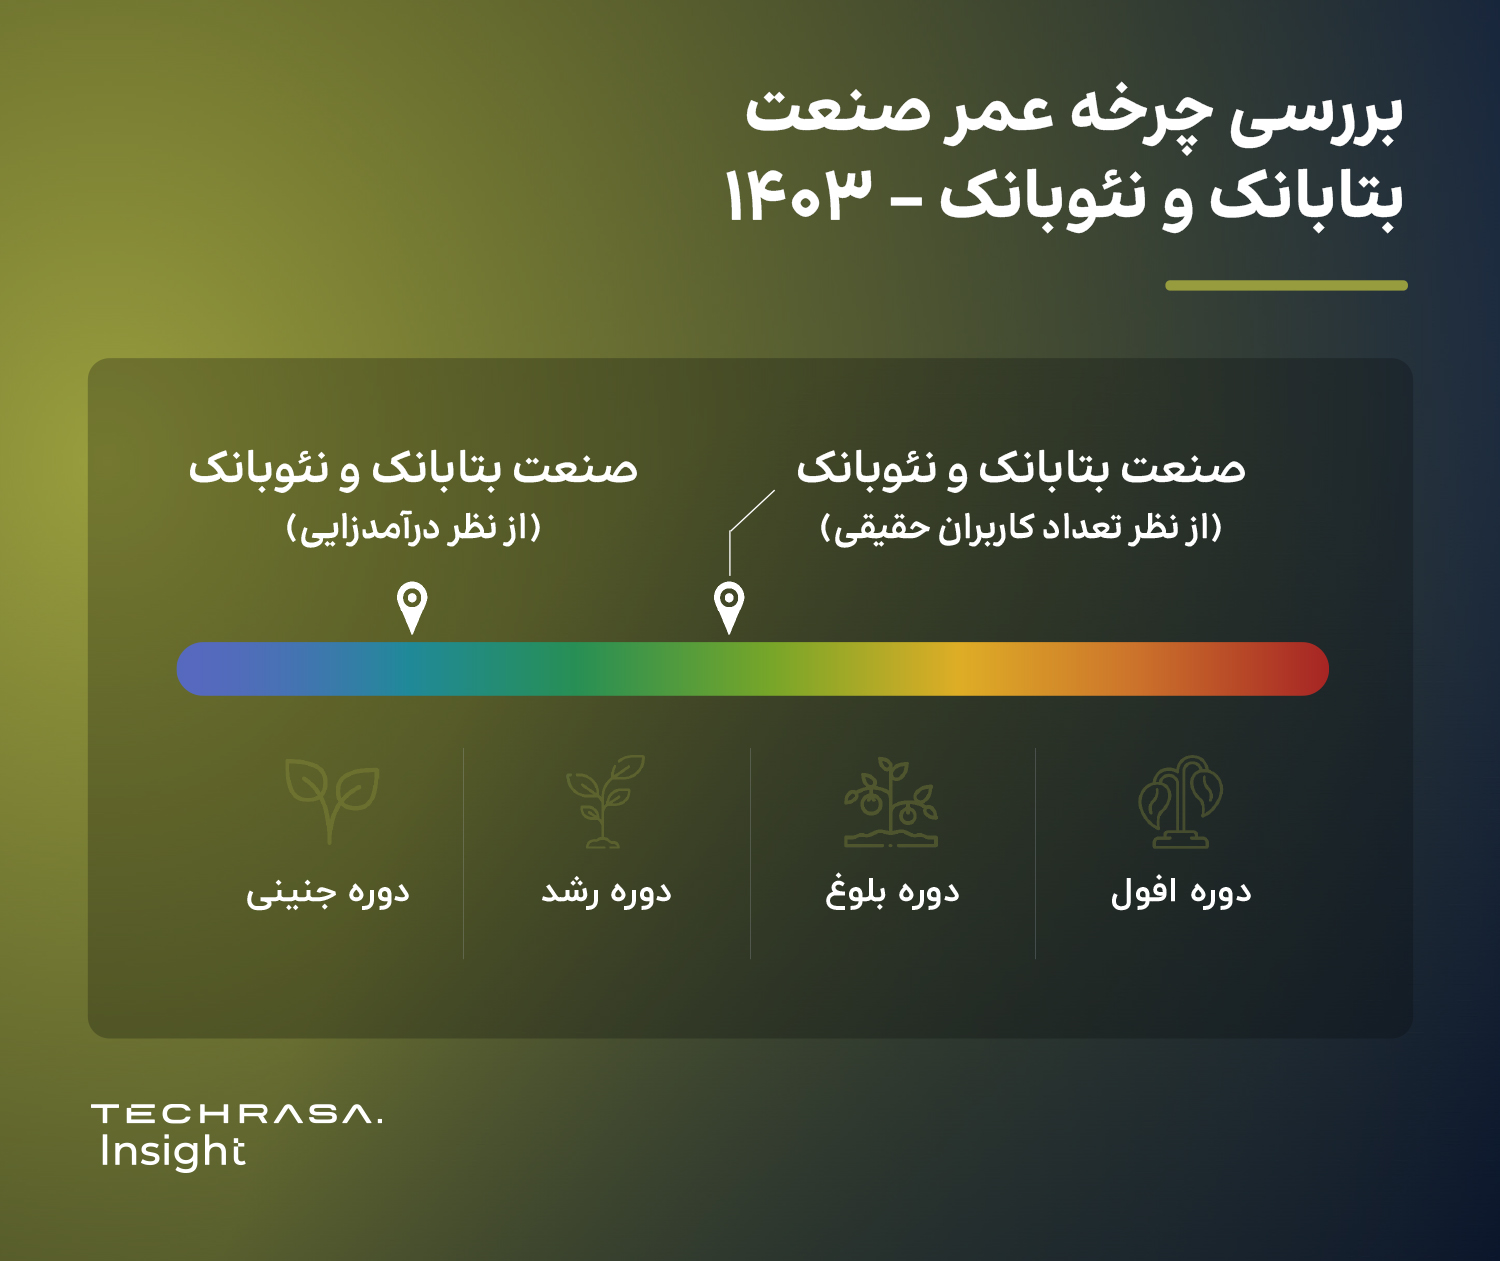
وقتی رشد تعداد کاربران بهتنهایی مزیت کافی ایجاد نمیکند، رقابت ناگزیر به سمت توسعه خدمات، افزایش سهم از نیازهای مالی مشتری و ورود به حوزههای جدید حرکت میکند.
رقابت بعدی؛ از توسعه خدمات تا مالکیت رابطه با مشتری
مرحله بعدی توسعه بتابانکها میتواند با گسترش دامنه خدمات همراه باشد. حوزههایی مانند ارائه سرمایهگذاری آنلاین در طلا و صندوقهای سرمایهگذاری، فروش آنلاین بیمه، راهکارهای مدیریت ثروت یکپارچه، بانکداری شرکتی و شکلگیری مدلهای متصل به چندین بانک (Multibank) از مسیرهای پیشروی این بازار هستند. توسعه این خدمات میتواند سهم بیشتری از نیازهای مالی کاربران را در یک تجربه یکپارچه پوشش دهد.
احمد ابراهیمی، قائممقام مدیرعامل بلو
با وجود حدود ۲۰ بازیگر، بازار از نظر تعداد عرضهکننده اشباع شده است؛ اما از منظر جذب و عمق استفاده کاربر هنوز در میانه مسیر قرار دارد. در حوزههای سرمایهگذاری، پرداخت بینالمللی و بانکداری شرکتی، ظرفیت دستنخورده با پتانسیل بالای عمق درآمدی و مقیاسپذیری وجود دارد.
در همین مسیر، بازیگران دیگری نیز به بانکداری خرد نزدیک شدهاند. سوپراپلیکیشنهای مالی، گروههای مالی و کسبوکارهای اکوسیستمی در حوزههایی مانند پرداخت، بازار سرمایه، تجارت الکترونیکی و حملونقل، بخشی از خدمات مالی و بانکی را برای تکمیل زنجیره ارزش کسبوکار خود ارائه میکنند. با تکمیل قابلیتهایی مانند سپردهپذیری و اعطای وام، این بازیگران میتوانند در نقش نئوبانک ظاهر شوند.
محسن زادمهر، مدیرعامل فوربیکس
در آسیای شرقی، اپراتورهای تلفن همراه و کسبوکارهای تجارت الکترونیکی با راهاندازی سوپراپلیکیشنهای مالی، خدمات مالی و بانکی را در مناطق روستایی و دورافتاده در دسترس قرار دادند. به همین دلیل، ساختار نئوبانکها زودتر از اروپا و آمریکا در شرق آسیا پیادهسازی شد.

ورود این بازیگران، مسئله مالکیت مشتری را پررنگتر میکند. اگر رابطه مستقیم با مشتری و داده در اختیار پلتفرم غیربانکی باشد و امکان تغییر بانک پشتیبان بدون از دستدادن مشتری وجود داشته باشد، نقش پلتفرم از یک کانال توزیع فراتر میرود. در مقابل، اگر حساب، سپرده و داده مشتری نزد بانک باقی بماند، مالکیت رابطه نیز بیشتر در اختیار بانک خواهد بود.
در نتیجه، آینده این بازار فقط به توسعه بتابانکهای موجود محدود نیست؛ نحوه تقسیم نقش میان بانک، بتابانک و پلتفرمهای دیجیتال نیز اهمیت دارد تنظیمگری نئوبانکها و سطح ارائه زیرساخت بانکی میتوانند مسیر این تقسیم نقش را شکل دهند.
از یک مدل بومی تا بازیگری در آینده بانکداری ایران
بتابانک صرفاً نام دیگری برای موبایلبانک نیست؛ بلکه مدلی متمایز در مسیر تحول دیجیتال بانکهای ایرانی است که با هویت و تجربه کاربری مستقل، تحت مجوز بانک مادر فعالیت میکند. این بازیگران توانستهاند بانکداری دیجیتال را به مقیاس قابلتوجهی از کاربر برسانند، اما رشد تعداد کاربران بهتنهایی به معنای شکلگیری رابطه مالی عمیقتر و پایدارتر نیست.
مرحله بعدی این بازار بیش از جذب صرف کاربر، به تعمیق خدمات، افزایش چسبندگی و توسعه درآمدزایی گره خورده است. همزمان، نزدیکشدن سوپراپلیکیشنها، گروههای مالی و کسبوکارهای اکوسیستمی به بانکداری خرد، پرسش مهمتری را پیش میکشد: در آینده، رابطه با مشتری میان بانک، بتابانک/نئوبانک و پلتفرم دیجیتال چگونه تقسیم خواهد شد؟ پاسخ به این پرسش به نحوه تنظیمگری نئوبانکها و سطح دسترسی بازیگران به زیرساخت بانکی وابسته خواهد بود.
قدردانی از حامیان و همراهان گزارش
از «ویپاد»، «باجت» و «بانکینو»، حامیان و همراهان تخصصی صنعت بتابانک و نئوبانک، سپاسگزاریم که با حمایت خود امکان انجام این تحقیق را فراهم کردند.
از «داتین»، «دیجیپی» و «میلی» ممنونیم که بهعنوان حامی و همراه سلسله گزارشهای فینتک ایران ۱۴۰۴ در کنار ما بودند.
درباره تکراسا اینسایت
تکراسا اینسایت بهعنوان یک کسبوکار اجتماعی، با هدف رفع کمبود داده و اینسایت قابل دسترس در اقتصاد دیجیتال ایران، گزارشهای جامعی را منتشر میکند. «سلسله گزارشهای فینتک ایران ۱۴۰۴» که توسط تکراسا اینسایت در دیماه ۱۴۰۴ رونمایی شد، تلاش دارد تا تصویری جامع از وضعیت تکنولوژیهای مالی در ایران ارائه دهد. میتوانید تکراسا اینسایت را از طریق شبکههای اجتماعی زیر دنبال کنید:
